Para declarar criptomoedas no IRS, usa-se a declaração Modelo 3, entregue entre 1 de abril e 30 de junho do ano seguinte. Vendas de criptoativos detidos menos de 365 dias vão para o Anexo G, quadro 18A; vendas com 365 dias ou mais vão para o Anexo G1, quadro 7, mesmo sem imposto; remunerações em euros vão para o Anexo E (código E21) e a atividade profissional para o Anexo B. Abaixo mostramos um preenchimento completo com dados de demonstração.
O exemplo usa dados fictícios para ilustrar a mecânica. Os quadros e códigos indicados seguem o Ofício-Circulado n.º 20269/2024 da AT; antes de submeter, confirme-os nas instruções do Modelo 3 do ano em causa ou com um contabilista certificado.
Que anexos do Modelo 3 se aplicam às criptomoedas
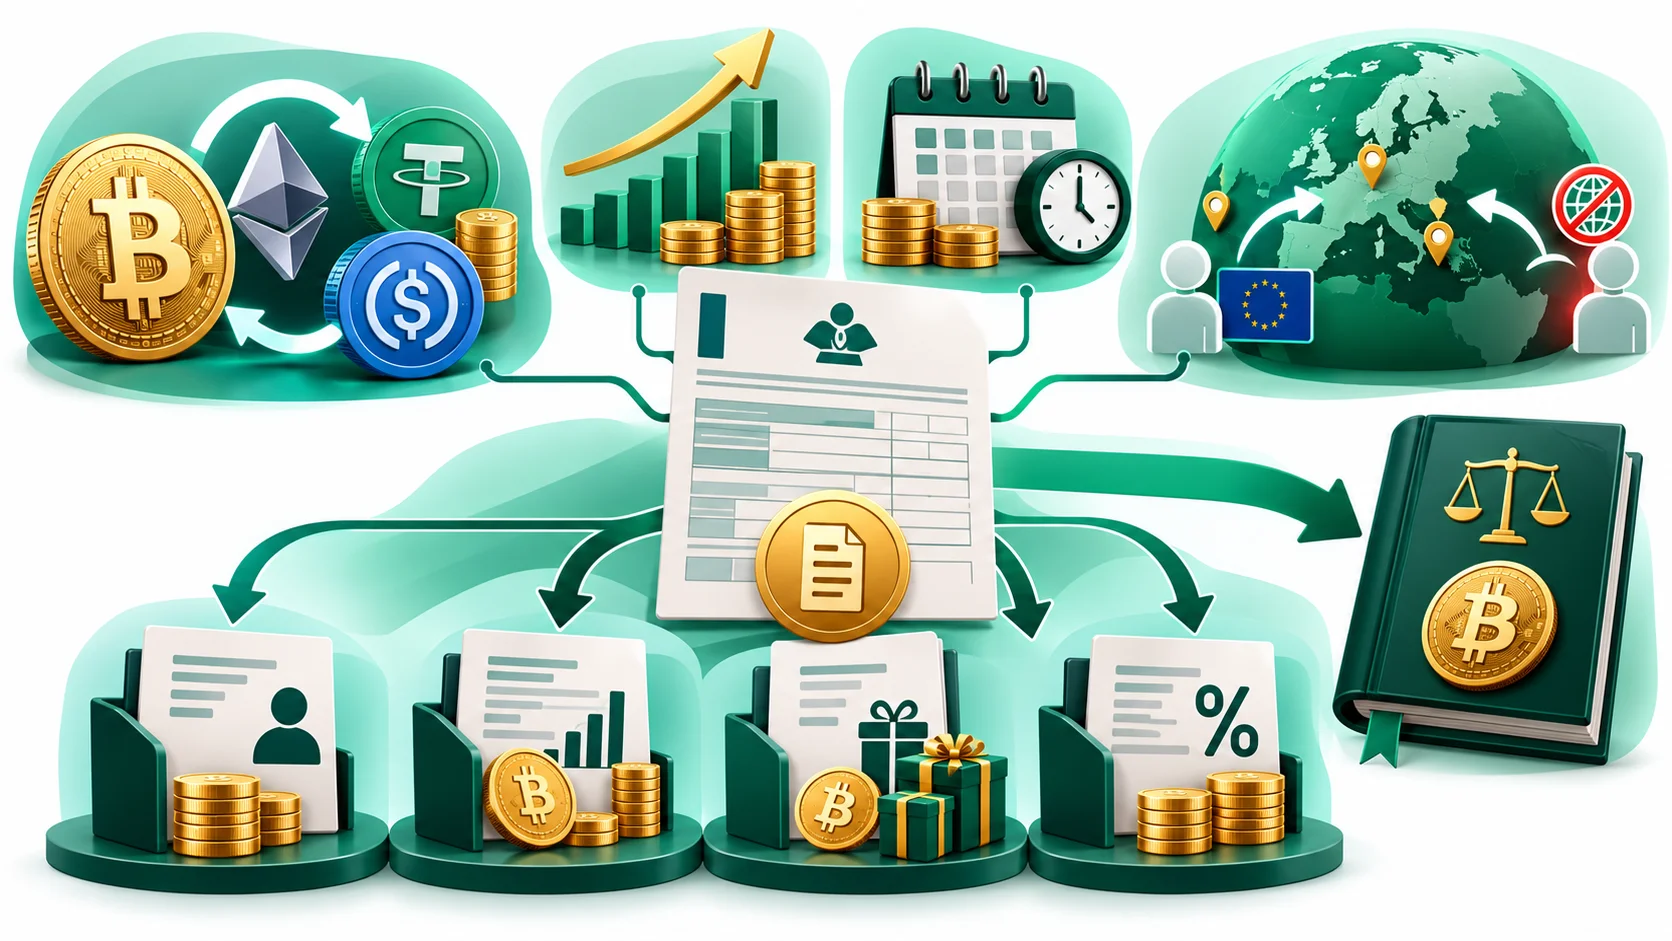
A escolha do anexo depende da categoria de rendimento e, dentro da categoria G, do período de detenção e da residência da contraparte. A tabela resume o mapa oficial; a lógica de fundo (porquê cada operação é ou não tributada) está no guia geral de impostos sobre criptomoedas.
| Anexo / quadro | Quando se usa | Dados a indicar |
|---|---|---|
| Anexo G, quadro 18A | Alienação onerosa de criptoativos que não são valores mobiliários, detidos menos de 365 dias; também a perda de residência | Entidade gestora/plataforma (NIF ou identificação), valores de realização e de aquisição, despesas e encargos, país da contraparte |
| Anexo G, quadro 18B | Alienações em que a contraparte é não residente fora da UE/EEE, sem convenção nem acordo de troca de informações | Mesmos elementos; aqui a exclusão dos 365 dias não se aplica |
| Anexo G, quadro 15 | Opção pelo englobamento (a pergunta passou a abranger os rendimentos do quadro 18) | Sim / Não |
| Anexo G, quadro 9, código G25 | Criptoativos que constituem valores mobiliários | Regime geral das mais-valias mobiliárias |
| Anexo G1, quadro 7 | Criptoativos detidos 365 dias ou mais (ganhos e perdas excluídos) | Entidade, data e valor de realização, data e valor de aquisição, despesas e encargos, país da contraparte |
| Anexo E, código E21 | Remunerações de operações com criptoativos pagas em dinheiro ou em espécie que não seja cripto | Rendimento bruto; opção de englobamento |
| Anexo B, quadro 4, campos 419 e 422 | Operações com criptoativos e mineração em atividade empresarial (regime simplificado) | Rendimento bruto; quadro 13G sobre operações e perda de residência |
| Anexo J, quadro 9.4 (e códigos B12, B13, E25, G34) | Rendimentos de criptoativos obtidos no estrangeiro | País da fonte, datas, valores, despesas, imposto pago no estrangeiro |
Fonte: Ofício-Circulado n.º 20269/2024 (pontos 3, 6, 8, 9 e 12) e folheto «Criptoativos» da AT, consultados a 12/10/2026. As colunas exatas podem variar ligeiramente de ano para ano.
Anexo G ou Anexo J?
Esta é a dúvida mais frequente entre quem usa plataformas estrangeiras. As instruções da AT preveem o quadro 18A do Anexo G com indicação do país da contraparte e, em paralelo, o quadro 9.4 do Anexo J para rendimentos de criptoativos obtidos no estrangeiro. O critério é a fonte do rendimento, e não apenas onde a plataforma tem sede. Como a resposta depende da estrutura concreta da plataforma, não damos uma regra universal: leia a ajuda do próprio formulário no Portal das Finanças, que é atualizada para cada campanha, e, se a dúvida persistir, peça orientação. Não declare a mesma operação nos dois anexos.
Exemplo de declaração com dados de demonstração
O cenário seguinte é inventado pela redação para mostrar o raciocínio completo, do extrato ao imposto. Não corresponde a nenhum contribuinte real nem a um teste numa conta.
Os dados de partida (ano de 2025, declaração de 2026)
| # | Operação | Compra | Custo (€) | Venda / troca | Realização (€) | Comissões (€) |
|---|---|---|---|---|---|---|
| 1 | Venda de BTC por euros | 10/03/2025 | 6 000,00 | 02/09/2025 | 8 400,00 | 45,00 |
| 2 | Venda de ETH por euros | 15/01/2024 | 3 000,00 | 20/05/2025 | 4 100,00 | 18,00 |
| 3 | Troca de ETH por SOL | 05/02/2025 | 1 400,00 | 01/06/2025 | — | 0,00 |
| 4 | Venda do SOL recebido na troca | herda custo da op. 3 | 1 400,00 | 10/11/2025 | 1 150,00 | 10,00 |
| 5 | Recompensas de staking recebidas em SOL | várias datas | — | não vendidas | — | — |
Todas as operações numa plataforma com sede na UE; contrapartes residentes na UE/EEE. Valores fictícios.
Classificação de cada operação
- Operação 1 – 176 dias de detenção.Abaixo de 365 dias: ganho de 8 400 − 6 000 − 45 = 2 355,00 €, a inscrever no Anexo G, quadro 18A.
- Operação 2 – 491 dias.Acima de 365 dias: o ganho de 1 082,00 € fica excluído, mas a operação é inscrita no Anexo G1, quadro 7, com datas e valores.
- Operação 3 – troca.Não há tributação no momento; o SOL recebido fica com o valor de aquisição de 1 400,00 €. Não há linha no quadro 18A.
- Operação 4 – venda do SOL.Contando desde a compra do ETH (05/02/2025) ou desde a troca (01/06/2025), a detenção é sempre inferior a 365 dias: perda de 1 150 − 1 400 − 10 = −260,00 €, no quadro 18A.
- Operação 5 – recompensas em cripto.Pelo art. 5.º, n.º 11 do CIRS, não são tributadas enquanto não forem alienadas. Nada a declarar no Anexo E em 2025; registe as quantidades e datas para o futuro.
Preenchimento e imposto
| Anexo / quadro | Linha | Realização (€) | Aquisição (€) | Despesas (€) | Resultado (€) |
|---|---|---|---|---|---|
| G, quadro 18A | Op. 1 – BTC | 8 400,00 | 6 000,00 | 45,00 | 2 355,00 |
| G, quadro 18A | Op. 4 – SOL | 1 150,00 | 1 400,00 | 10,00 | −260,00 |
| G1, quadro 7 | Op. 2 – ETH | 4 100,00 | 3 000,00 | 18,00 | 1 082,00 (excluído) |
| Passo | Valor |
|---|---|
| Saldo do quadro 18A (2 355,00 − 260,00) | 2 095,00 € |
| Taxa autónoma (art. 72.º, n.º 1, al. c) CIRS) | 28% |
| IRS estimado sem englobamento | 586,60 € |
| Ganho do Anexo G1 sujeito a imposto | 0,00 € |
Com englobamento, os 2 095,00 € somar-se-iam ao restante rendimento coletável e seriam tributados às taxas progressivas do art. 68.º. Para quem tem rendimentos baixos, isso pode resultar em menos de 28%; para quem está nos escalões altos, quase sempre em mais. O simulador do Portal das Finanças permite comparar as duas opções antes de submeter. Para testar outras vendas, use a calculadora de mais-valias de criptomoedas.
Como submeter no Portal das Finanças
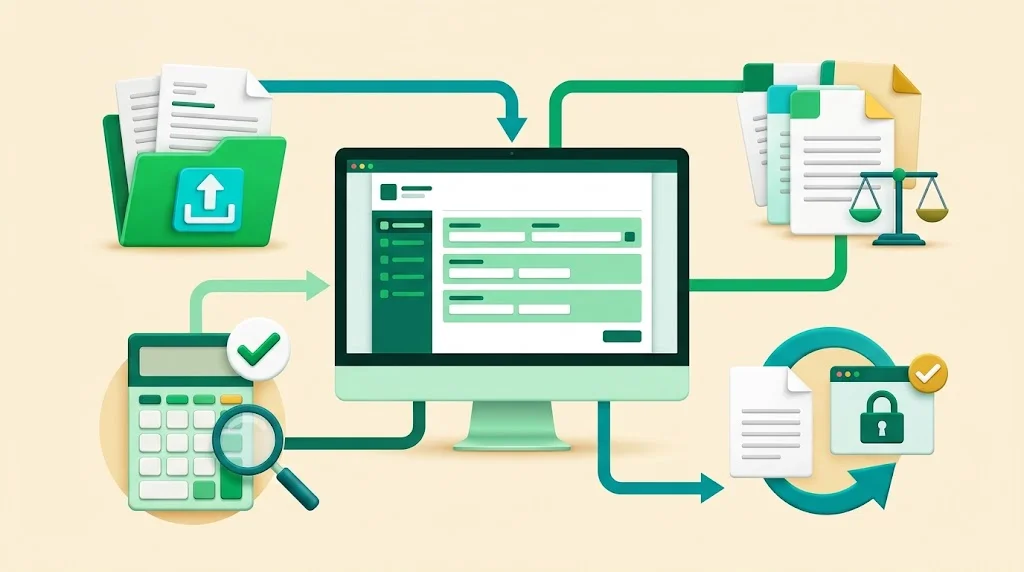
- Aceda à declaração.No Portal das Finanças, entre em IRS › Entregar declaração e preencha o Modelo 3 do ano em causa (o IRS Automático não inclui mais-valias).
- Adicione os anexos.Anexo G e/ou G1 para mais-valias; E, B ou J conforme o caso.
- Responda ao quadro 15 do Anexo G.Indique se opta pelo englobamento.
- Valide e simule.Corrija os alertas, simule com e sem englobamento e só depois submeta.
Verificação prática dos dados, erros comuns e limitações
A declaração só é tão boa quanto o registo de transações que a sustenta. Antes de preencher qualquer anexo, faça esta verificação — é também a ação principal que recomendamos nesta página.
- Os saldos finais calculados batem certo com os saldos reais de cada plataforma e carteira a 31 de dezembro.
- Cada venda tem um lote de compra identificado pela regra FIFO, por entidade depositária.
- Os valores estão em euros à data de cada operação; conversões de outras moedas documentadas.
- As comissões de compra e de venda constam como despesas e não foram deduzidas duas vezes.
- As transferências entre carteiras próprias não foram tratadas como vendas.
- As trocas cripto-cripto não aparecem no quadro 18A.
- Operações com 365 dias ou mais estão no Anexo G1 e não foram omitidas.
- O país da contraparte foi preenchido e nenhuma operação ficou fora da UE/EEE sem verificação.
Erros que vemos repetir-se
Boas práticas
- Exportar o histórico desde a primeira compra, não só do ano declarado.
- Guardar extratos em PDF e CSV, com data de exportação.
- Documentar a fonte das cotações usadas em operações sem valor em euros.
- Rever a opção de englobamento todos os anos.
Erros frequentes
- Omitir o Anexo G1 por pensar que «isento» dispensa declaração.
- Usar o preço médio em vez do FIFO.
- Declarar a mesma venda no Anexo G e no Anexo J.
- Declarar recompensas recebidas em cripto como rendimento do Anexo E.
Limitações deste exemplo
O exemplo não cobre atividade profissional (categoria B), criptoativos que são valores mobiliários, perda de residência, NFT nem contrapartes fora da UE/EEE. Também não resolve a dúvida sobre se a data de aquisição transita numa troca — escolhemos datas em que o resultado é igual nos dois entendimentos. Se tem centenas de operações, considere um software de relatórios, mas valide-o primeiro com o protocolo de teste de software para impostos de criptomoedas.
Prepare o seu registo de transações
Percorra a lista de verificação acima antes de abrir o Modelo 3; o progresso fica guardado neste navegador.
Perguntas frequentes
Posso usar o IRS Automático se vendi criptomoedas?
Não. O IRS Automático não contempla mais-valias; quem tem vendas de criptoativos a declarar deve entregar a declaração Modelo 3 com os anexos adequados.
O que acontece se me esquecer de declarar?
Pode entregar uma declaração de substituição. Fora do prazo, há lugar a coima, que pode ser reduzida se regularizar por iniciativa própria antes de qualquer notificação. Com a troca automática de informação das plataformas (DAC8), a probabilidade de deteção aumenta.
Onde encontro o NIF da plataforma?
Plataformas registadas em Portugal têm NIF português; para entidades estrangeiras, o formulário permite indicar a identificação e o país. Consulte a ajuda do campo no formulário do ano e os documentos fiscais que a plataforma disponibiliza.
Tenho de juntar comprovativos à declaração?
Não se anexam documentos à declaração, mas deve guardá-los para o caso de a AT pedir esclarecimentos. Na falta de outros registos, capturas de ecrã das operações são aceites como suporte, segundo um parecer da Ordem dos Contabilistas Certificados.