As mais-valias de criptomoedas calculam-se assim: valor de realização menos valor de aquisição, menos as despesas necessárias e efetivamente suportadas (comissões de compra e de venda). Se o criptoativo vendido — identificado pela regra FIFO — foi detido 365 dias ou mais, o resultado fica excluído de IRS; se foi detido menos tempo, o saldo anual é tributado a 28% ou, por opção, englobado. A calculadora desta página faz a conta em euros e verifica o prazo.
A calculadora é uma ferramenta de estimativa com base no CIRS em vigor a 12/10/2026. Não substitui a liquidação da AT nem a análise de um contabilista certificado, sobretudo em casos de atividade profissional ou de contrapartes fora da UE.
Período de detenção: como se contam os 365 dias
O período de detenção é o número de dias entre a data de aquisição do lote vendido e a data de alienação. Com 365 dias ou mais, os ganhos e as perdas desse lote ficam excluídos (art. 10.º, n.º 22 do CIRS, na numeração consolidada atual); com 364 ou menos, entram no saldo tributável do ano.
Qual é o lote vendido
Não é o investidor que escolhe. O art. 43.º do CIRS determina que, tratando-se de criptoativos, os alienados são os adquiridos há mais tempo — o método FIFO (first in, first out). Se tiver criptoativos em mais do que uma entidade depositária, a regra aplica-se separadamente em cada uma. Isto significa que vender bitcoin numa plataforma onde só comprou há três meses gera um ganho de curto prazo, mesmo que tenha bitcoin antiga noutra carteira.
Três casos que alteram a contagem
- Compras anteriores a 2023: contam para o prazo, por força do art. 220.º da Lei n.º 24-D/2022.
- Anos bissextos: a lei fala em 365 dias, não em «um ano». Uma compra a 1 de março de 2027 vendida a 29 de fevereiro de 2028 soma 365 dias, porque o período inclui 29 de fevereiro de 2028; a calculadora conta dias reais.
- Criptoativos recebidos numa troca: a lei transmite o valor de aquisição, mas não refere expressamente a data. Por prudência, a calculadora usa a data que indicar — se contar desde a troca, está no lado conservador.
Regimes de tributação: taxa autónoma de 28% ou englobamento
Por defeito, o saldo positivo entre mais-valias e menos-valias de criptoativos detidos menos de 365 dias é tributado à taxa autónoma de 28% (art. 72.º, n.º 1, al. c) do CIRS). Os residentes podem optar pelo englobamento (n.º 13 do mesmo artigo), somando esse saldo aos restantes rendimentos e aplicando as taxas progressivas.
| Critério | Taxa autónoma 28% | Englobamento |
|---|---|---|
| Taxa aplicada | 28% fixos | Taxas progressivas do art. 68.º (a sua taxa marginal) |
| Reporte de perdas | Não | Sim, 5 anos (art. 55.º, n.º 1, al. d)) |
| Âmbito da opção | — | Abrange, em regra, os rendimentos da mesma natureza |
| Tende a compensar para | Rendimentos elevados | Rendimentos baixos ou anos com perdas |
O englobamento obrigatório do art. 72.º, n.º 14 refere-se a valores mobiliários (al. b) do art. 10.º, n.º 1); a al. k), dos criptoativos, não consta da norma. Confirme se estiver perto do último escalão.
Calculadora de mais-valias de criptomoedas (EUR)
Estimativa para uma operação isolada. O imposto real incide sobre o saldo anual de todas as operações e o englobamento usa as taxas progressivas sobre o rendimento total — a taxa marginal é apenas uma aproximação.
Com os valores pré-preenchidos (289 dias, ganho de 1 167,00 €), o imposto estimado é de 326,76 € à taxa autónoma. Se introduzir uma data de compra igual ou anterior a 15/12/2024, a detenção chega aos 365 dias e o mesmo ganho passa a excluído.
Conversões: trocas cripto-cripto, stablecoins e pagamentos
Quando a contraprestação de uma alienação de curto prazo é outro criptoativo, não há tributação no momento: o criptoativo recebido fica com o valor de aquisição do que foi entregue (art. 10.º, n.º 23 do CIRS). O ganho latente só será apurado quando sair do universo cripto.
| Conversão | Imposto no momento | Valor de aquisição seguinte |
|---|---|---|
| BTC → ETH | Não | Custo original do BTC entregue |
| ETH → euros | Sim, se < 365 dias | — |
| BTC → bem ou serviço | Sim, se < 365 dias | — |
| BTC → stablecoin | Em regra não; confirmar qualificação do token | Custo original do BTC |
| Troca com contraparte fora da UE/EEE sem convenção | Sim | Valor de mercado |
Exemplo: comprou 2 ETH por 4 000 € e trocou-os por SOL quando valiam 5 500 €. Não paga nada nessa troca. Se depois vender o SOL por 6 000 €, com 20 € de comissões, a mais-valia é de 6 000 − 4 000 − 20 = 1 980 €, e não de 480 €. Quem regista o SOL pelo valor de mercado da troca subdeclara o ganho. Tenha atenção às comissões cobradas na própria troca: guarde o registo e confirme com um profissional como as imputar.
Exceções que só deve aplicar depois de verificar
Há situações em que as regras anteriores não se aplicam ou mudam de forma significativa. Antes de assumir que estão (ou não estão) no seu caso, verifique os factos e a norma correspondente.
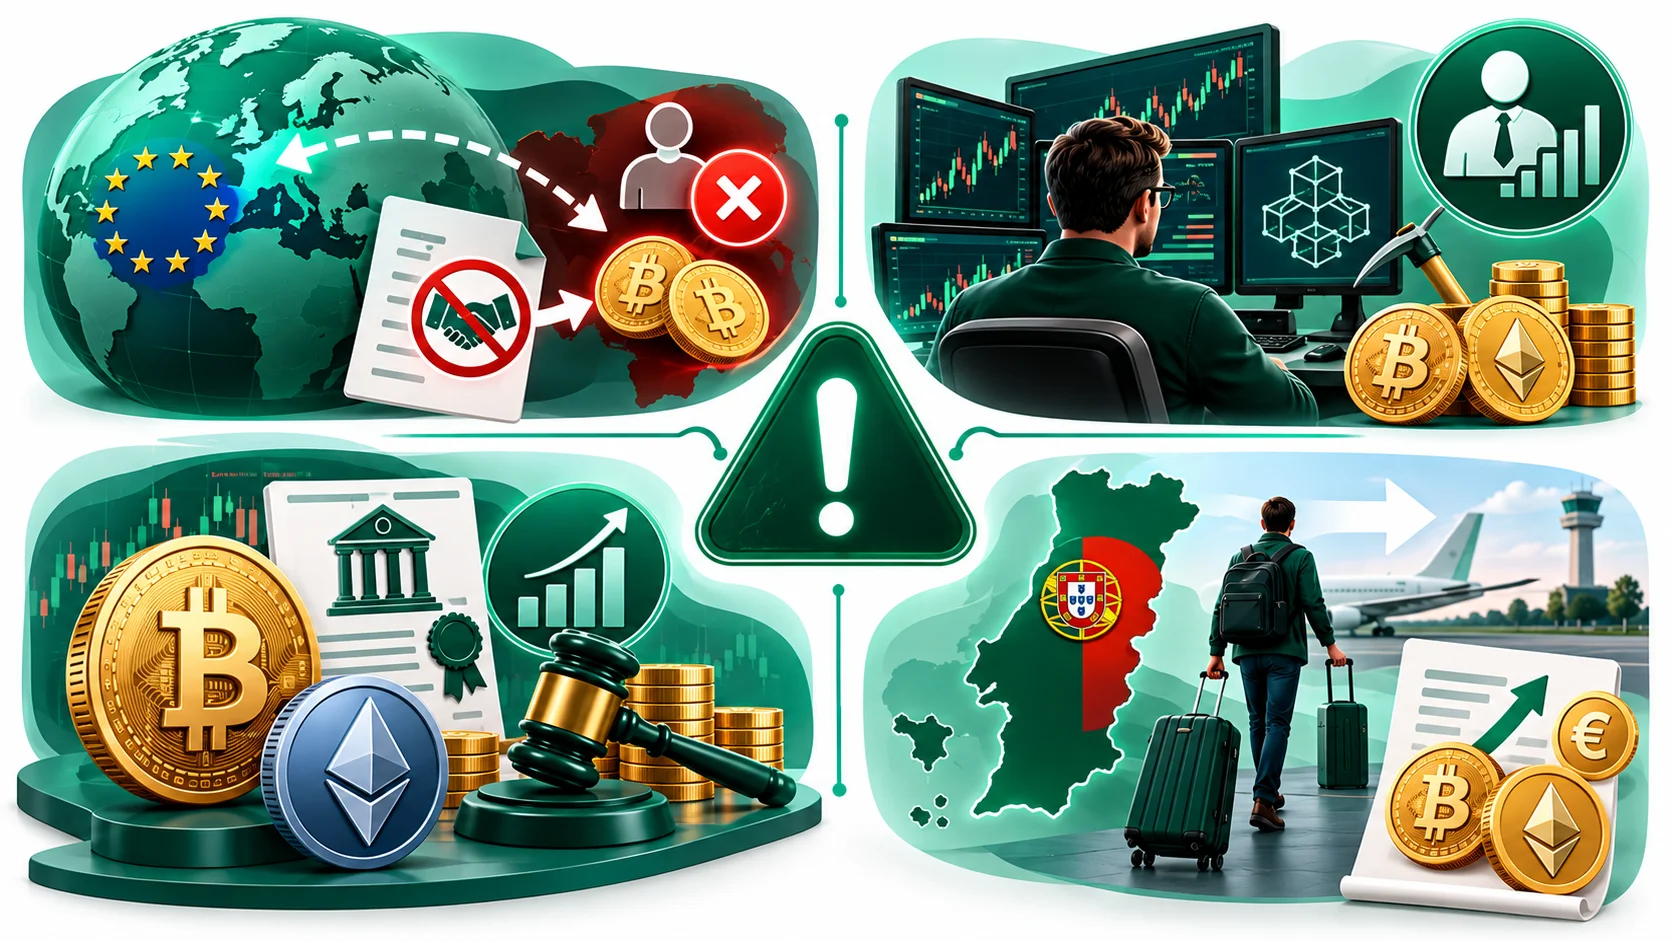
Contraparte fora da UE/EEE
Sem convenção nem acordo de troca de informações, perde a exclusão dos 365 dias e a neutralidade das trocas (art. 10.º, n.º 24). Declara-se no quadro 18B.
Atividade profissional
Negociação habitual e organizada, mineração ou validação passam para a categoria B, com coeficientes de 0,15 e 0,95 no regime simplificado.
Tokens que são valores mobiliários
Seguem o regime das ações e obrigações: sem exclusão dos 365 dias e com englobamento obrigatório no último escalão.
Saída de Portugal
Perder a residência fiscal equivale a alienar os criptoativos detidos, pelo valor de mercado nessa data.
Também perdas com contrapartes sujeitas a regime fiscal claramente mais favorável não são dedutíveis (art. 43.º do CIRS). Para ver como cada caso se traduz em anexos, consulte o guia sobre como declarar criptomoedas no IRS.
Exemplo de controlo: como verificar o resultado com os seus dados
Este exemplo de demonstração mostra porque o FIFO pode mudar completamente o resultado. Repita-o na calculadora para confirmar que percebeu a lógica antes de usar os seus próprios dados.
| Data | Operação | Quantidade | Valor (€) |
|---|---|---|---|
| 20/11/2024 | Compra (lote 1) | 0,10 BTC | 7 000,00 |
| 10/02/2025 | Compra (lote 2) | 0,10 BTC | 9 000,00 |
| 01/12/2025 | Venda | 0,10 BTC | 8 500,00 |
- Aplique o FIFO.Sai o lote 1, comprado a 20/11/2024.
- Conte os dias.De 20/11/2024 a 01/12/2025 são 376 dias: o resultado está excluído.
- Calcule o resultado.8 500 − 7 000 = 1 500 € de ganho excluído, a inscrever no Anexo G1.
- Compare com o erro típico.Quem usasse o lote 2 apuraria uma perda de 500 € no quadro 18A — um resultado errado.
- Feche o saldo.Fica em carteira o lote 2 (0,10 BTC, custo 9 000 €, data 10/02/2025), que só fica excluído se vendido a partir de 10/02/2026.
Se tem dezenas de lotes e várias plataformas, fazer isto à mão torna-se inviável. Nesse caso, compare as ferramentas na página de software para calcular impostos de criptomoedas e teste-as com um ficheiro pequeno antes de confiar no resultado.
Faça a conta da sua venda
Datas, valores e comissões em euros: a calculadora indica o anexo e o imposto estimado.
Perguntas frequentes
As comissões de rede (gas) contam como despesas?
A lei admite as despesas necessárias e efetivamente praticadas inerentes à aquisição e à alienação. Comissões de rede ligadas diretamente a uma compra ou venda tendem a cumprir esse critério; as de simples transferências entre carteiras próprias são mais discutíveis. Guarde o registo e, em montantes relevantes, confirme.
Que valor de realização uso se paguei algo com cripto?
Presume-se o valor de mercado à data da alienação (art. 52.º do CIRS, segundo o folheto da AT). Use a cotação em euros nesse dia e documente a fonte.
Vendi com prejuízo um criptoativo detido há dois anos. Posso abater?
Não. Com 365 dias ou mais, ganhos e perdas estão igualmente excluídos. A perda não entra no saldo tributável nem é reportável.
O FIFO aplica-se por moeda ou por carteira?
Por criptoativo e, havendo várias entidades depositárias, separadamente em cada uma, nos termos do art. 43.º do CIRS. Para carteiras próprias sem entidade depositária, a aplicação é menos clara; mantenha um critério consistente e documentado.